
Balance de situación, pérdidas y ganancias, sumas y saldos
Este capítulo explica cómo sacar los tres informes que más se piden de una contabilidad: el balance de situación, la cuenta de pérdidas y ganancias y el balance de sumas y saldos.
Qué dice cada uno
Sección titulada «Qué dice cada uno»| Informe | Pregunta que contesta |
|---|---|
| Balance de situación | ¿Qué tiene la empresa y qué debe, hoy? Una foto de un día. |
| Cuenta de pérdidas y ganancias | ¿Cuánto ha ganado o perdido en este periodo? Una película. |
| Balance de sumas y saldos | ¿Cuánto ha ido al Debe y al Haber de cada cuenta? Sirve para revisar. |
El balance de situación tiene dos partes que tienen que dar lo mismo: el activo (lo que tienes) y el patrimonio neto y pasivo (de dónde ha salido). En el programa son dos plantillas, y comprobar que sus totales coinciden es la primera revisión que hay que hacer.
Primera vez: cargar los modelos
Sección titulada «Primera vez: cargar los modelos»Contabilidad → Balances. Una empresa nueva no trae ninguna plantilla, así que el desplegable sale vacío.
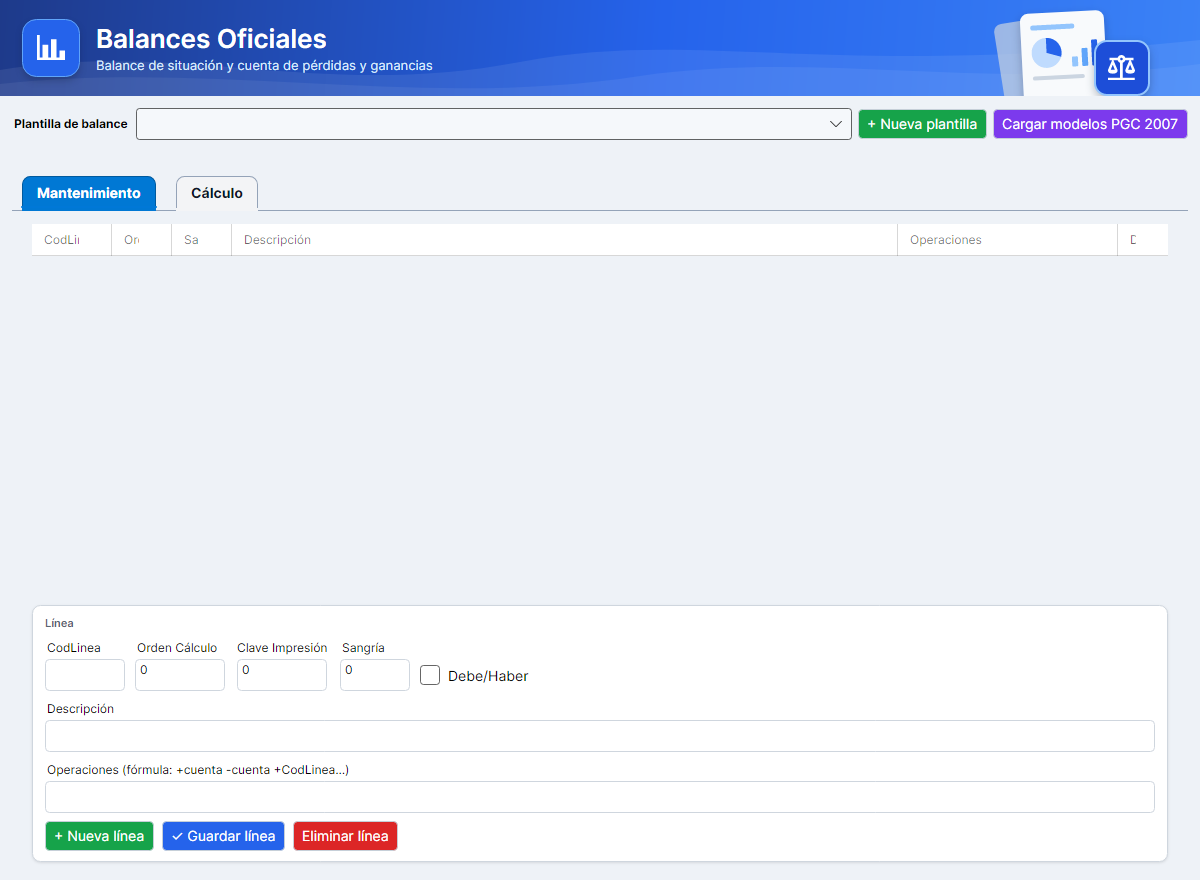
Pulsa Cargar modelos PGC 2007, una sola vez. Crea tres plantillas con los modelos para pymes del Plan General Contable:
- BALANCE DE PYMES (PGC 2007) - ACTIVO
- BALANCE DE PYMES (PGC 2007) - PATRIMONIO NETO Y PASIVO
- CUENTA DE PERDIDAS Y GANANCIAS DE PYMES (PGC 2007)
Si vuelves a pulsar, no crea nada ni duplica: dice que ya estaban. Si la empresa tenía plantillas antiguas, siguen ahí.
Calcular un balance, paso a paso
Sección titulada «Calcular un balance, paso a paso»- En Plantilla de balance, elige la que quieras.
- Ve a la pestaña Cálculo.
- Pon De fecha y A fecha. Por defecto, el año en curso.
- Pulsa Calcular.
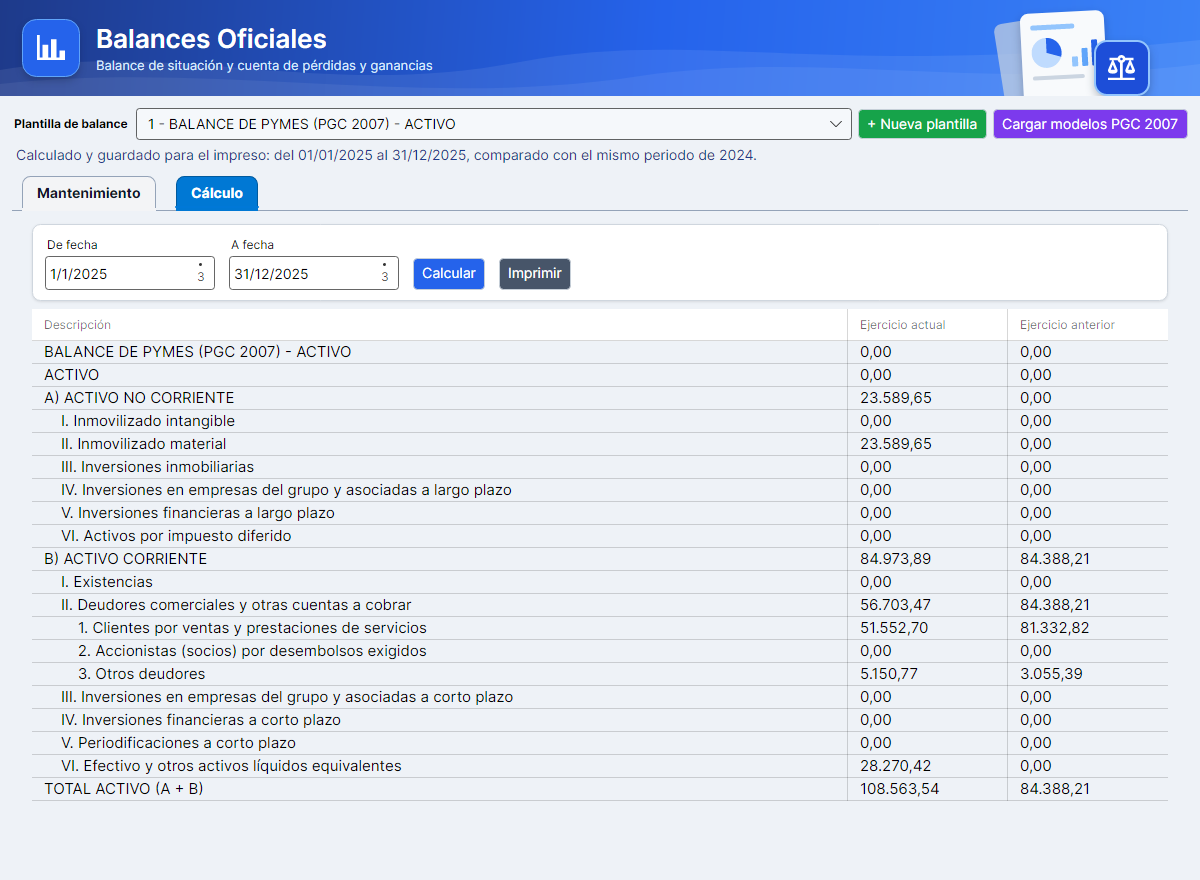
Cada línea trae dos importes: Ejercicio actual, del periodo elegido, y Ejercicio anterior, el mismo periodo un año antes.
Arriba, el mensaje confirma lo que ha hecho: «Calculado y guardado para el impreso: del 01/01/2025 al 31/12/2025, comparado con el mismo periodo de 2024».
La segunda parte y la comprobación
Sección titulada «La segunda parte y la comprobación»Elige la plantilla PATRIMONIO NETO Y PASIVO y pulsa Calcular otra vez.
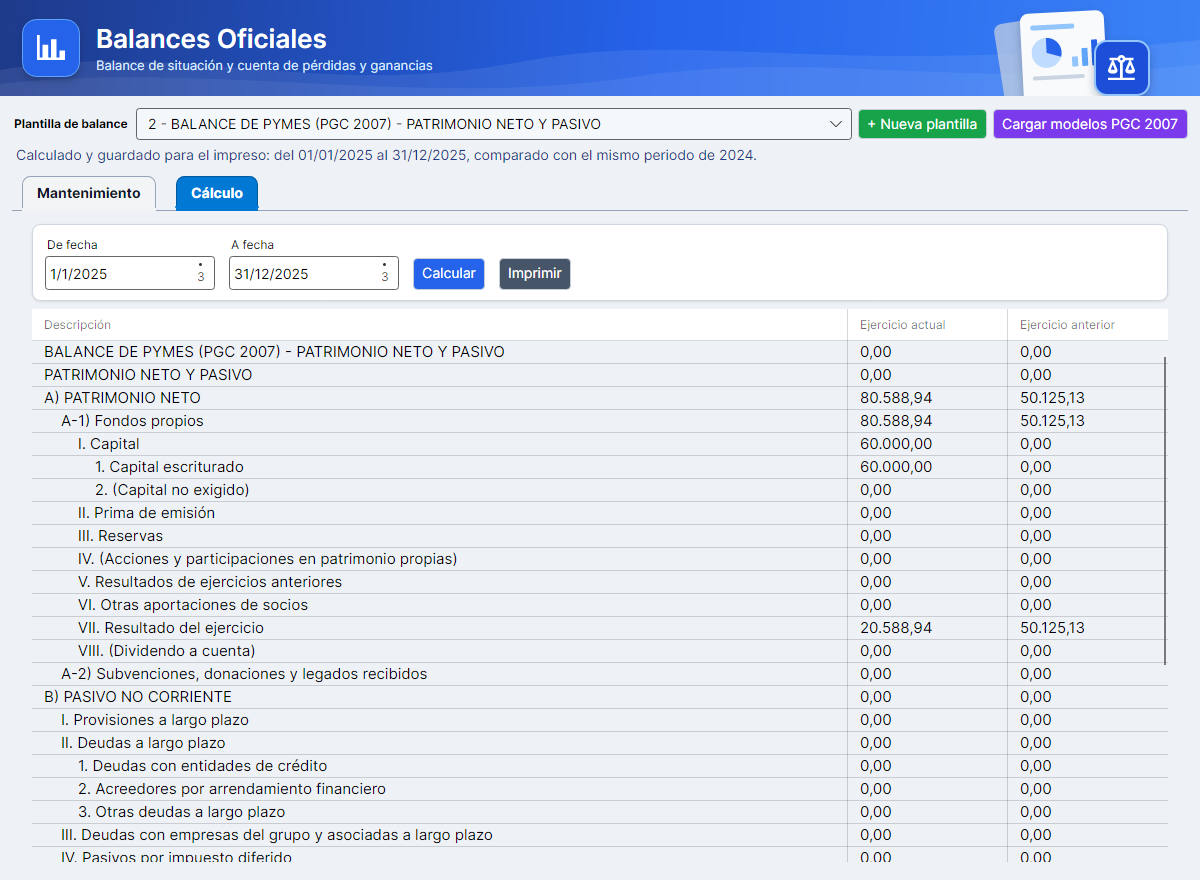
TOTAL ACTIVO y TOTAL PATRIMONIO NETO Y PASIVO tienen que coincidir. En la empresa de la captura dan los dos 108.563,54 €.
La cuenta de pérdidas y ganancias
Sección titulada «La cuenta de pérdidas y ganancias»Elige la plantilla CUENTA DE PERDIDAS Y GANANCIAS DE PYMES (PGC 2007), y Calcular.
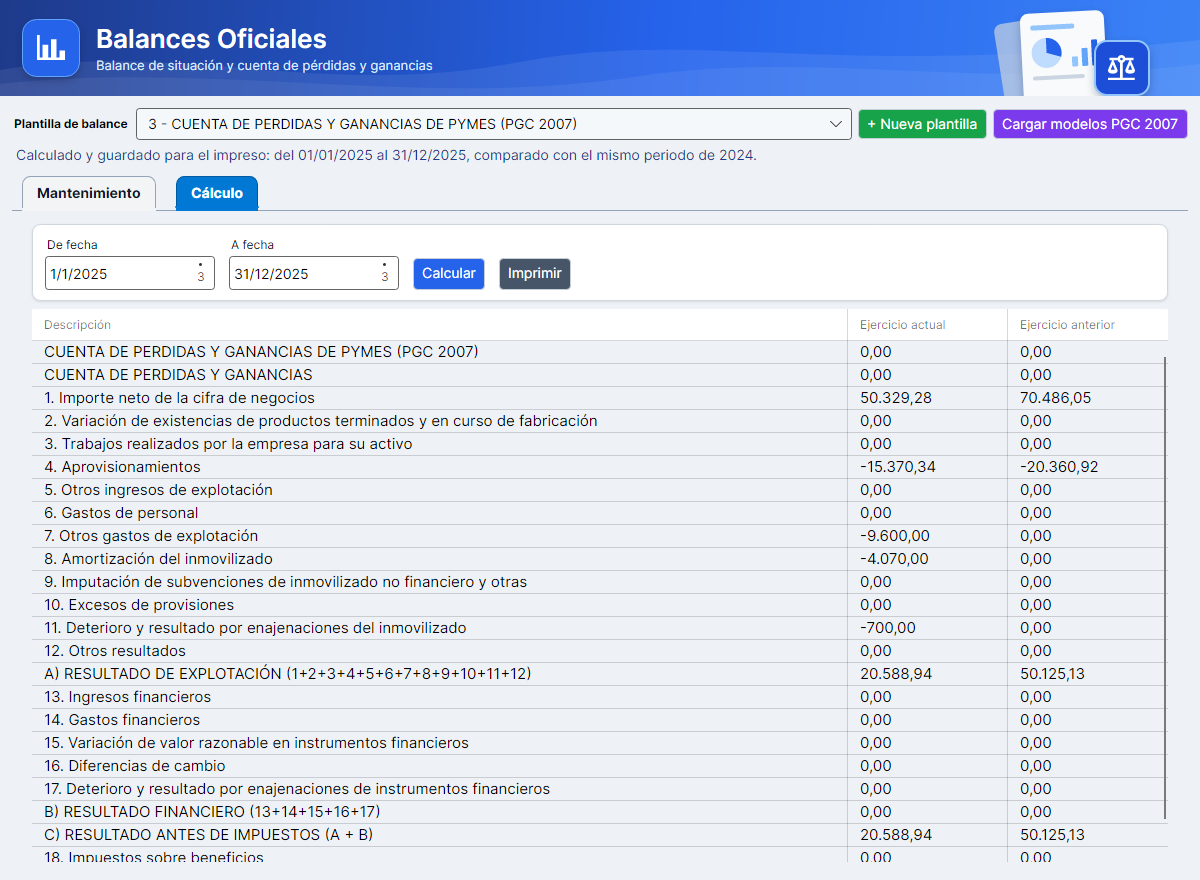
Los ingresos salen en positivo y los gastos en negativo. La última línea, D) RESULTADO DEL EJERCICIO, es el beneficio o la pérdida, y es la misma cifra que la línea VII. Resultado del ejercicio del balance: en el ejemplo, 20.588,94 €.
A diferencia del balance, aquí sí tiene sentido elegir solo un trozo del año, por ejemplo un trimestre, para ver cuánto se ha ganado en él.
Antes y después de cerrar
Sección titulada «Antes y después de cerrar»Los asientos de regularización y cierre se dejan fuera del cálculo (los de tipo R y C). Por eso estos informes salen igual antes y después de cerrar. Se ha comprobado con una empresa de prueba: los totales y el resultado de 2025 no cambiaron al cerrar el año.
Imprimir el balance
Sección titulada «Imprimir el balance»En Cálculo, el botón Imprimir calcula y abre el impreso con esa plantilla y esas fechas.
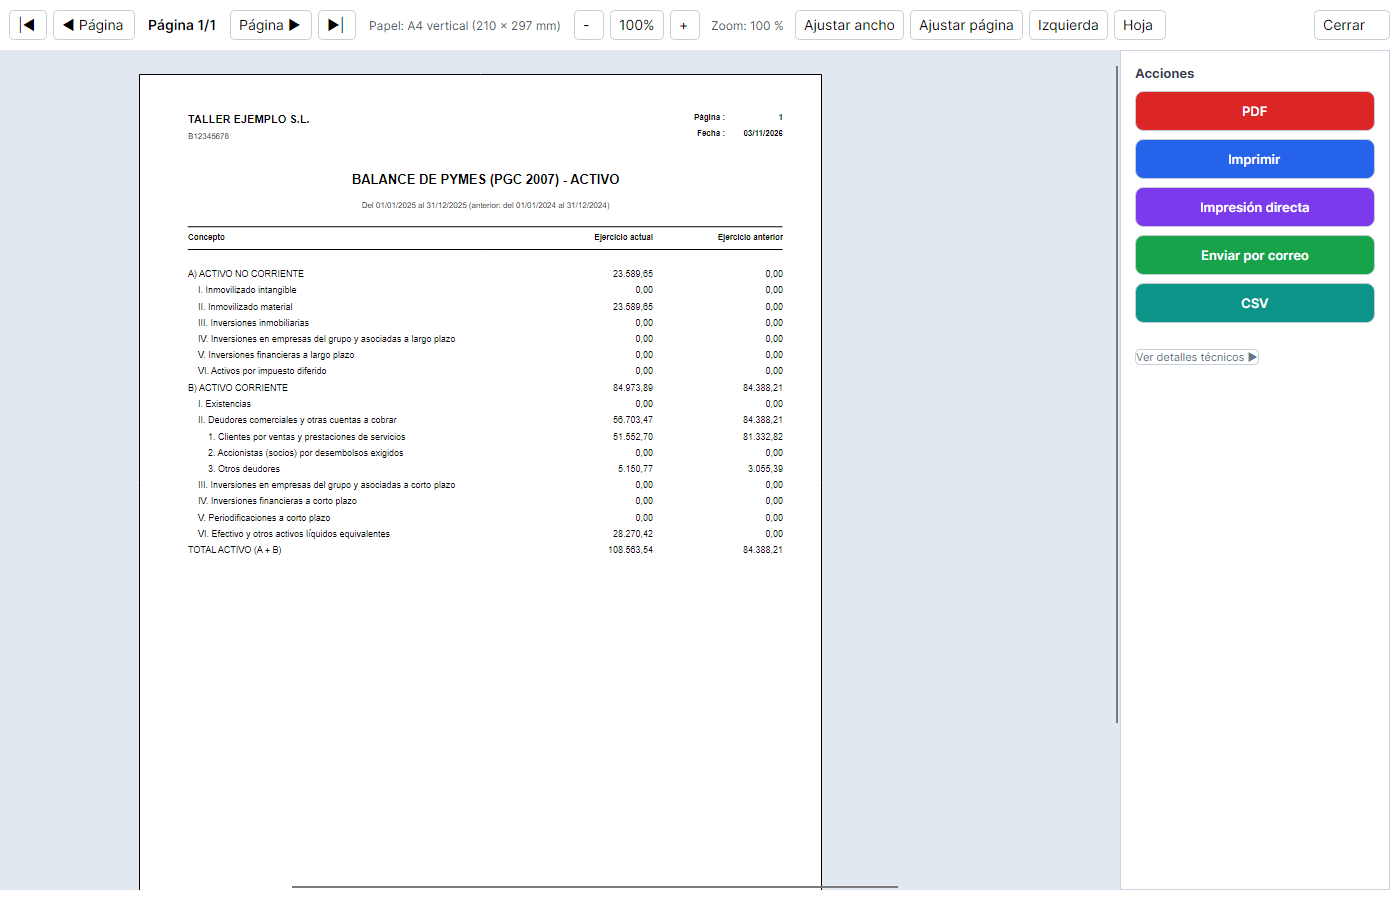
El impreso enseña lo último que se haya calculado: cada cálculo se guarda. También se puede sacar desde Listados → Contabilidad → Balance oficial, indicando el código de la plantilla, y saldrá con el último cálculo de esa plantilla.
Balance de sumas y saldos
Sección titulada «Balance de sumas y saldos»Sale de Listados → Contabilidad → Balance de Sumas y Saldos. Se pone Fecha desde y hasta y se pulsa Visor.
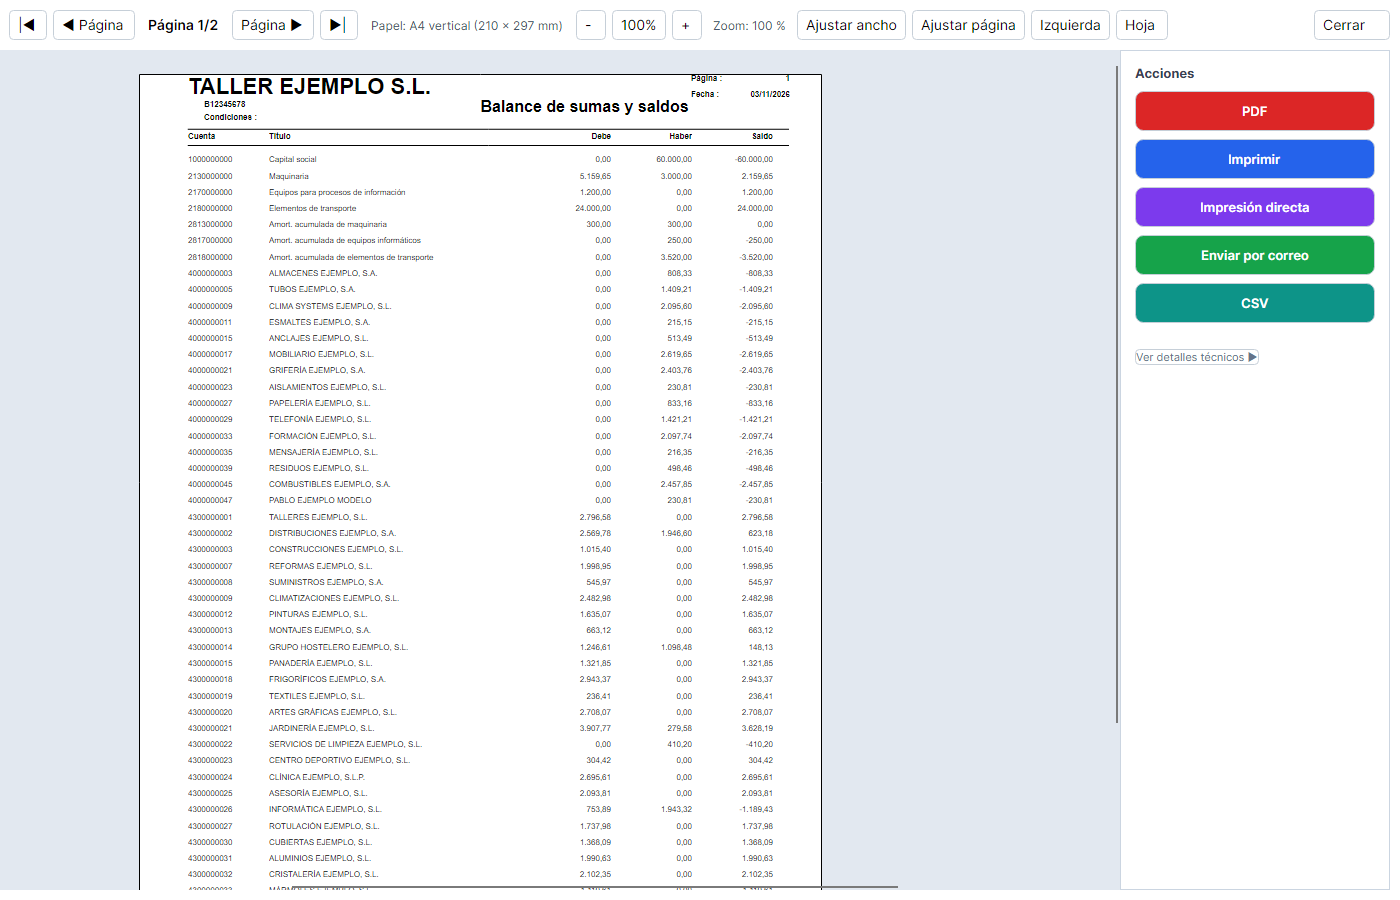
Es la revisión básica antes de un cierre: de un vistazo se ve si una cuenta tiene un saldo raro, como un banco en negativo o un proveedor que te debe a ti.
Deja fuera los asientos de regularización y cierre, igual que los Balances, así que sale igual antes y después de cerrar. Por eso tampoco sale la 129 si solo se ha movido en esos asientos.
El balance de explotación
Sección titulada «El balance de explotación»Listados → Contabilidad → Balance de Explotacion saca solo las cuentas marcadas como de explotación: lo que ha ido al Debe y al Haber de cada una, su saldo, y abajo el beneficio o la pérdida. El saldo se lee al revés que en sumas y saldos, Haber menos Debe: un gasto sale en negativo y un ingreso en positivo. También deja fuera la regularización y el cierre, así que no se queda a cero al cerrar.
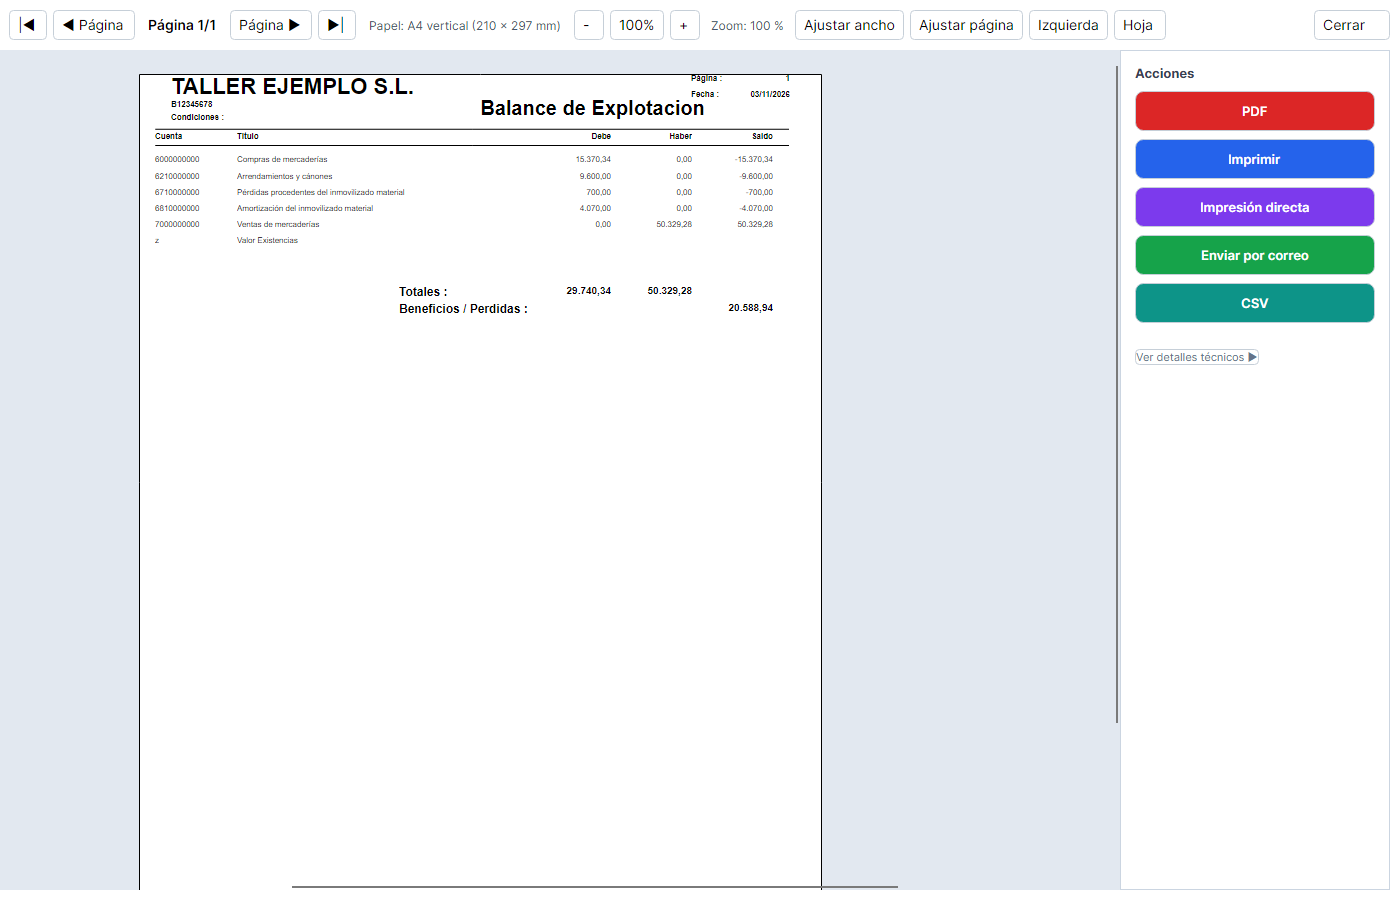
Balance de Explotacion Porcentajes añade lo que pesa cada cuenta sobre el total. Si tienes una cuenta de los grupos 6 o 7 sin la marca, no sale en ninguno de los dos: mira la casilla Cuenta de Explotación. La línea Valor Existencias es la que trae el programa de siempre y sale vacía si no has rellenado las existencias.
Crear o retocar una plantilla
Sección titulada «Crear o retocar una plantilla»Una plantilla es una lista de líneas con su fórmula. Se ve en la pestaña Mantenimiento.
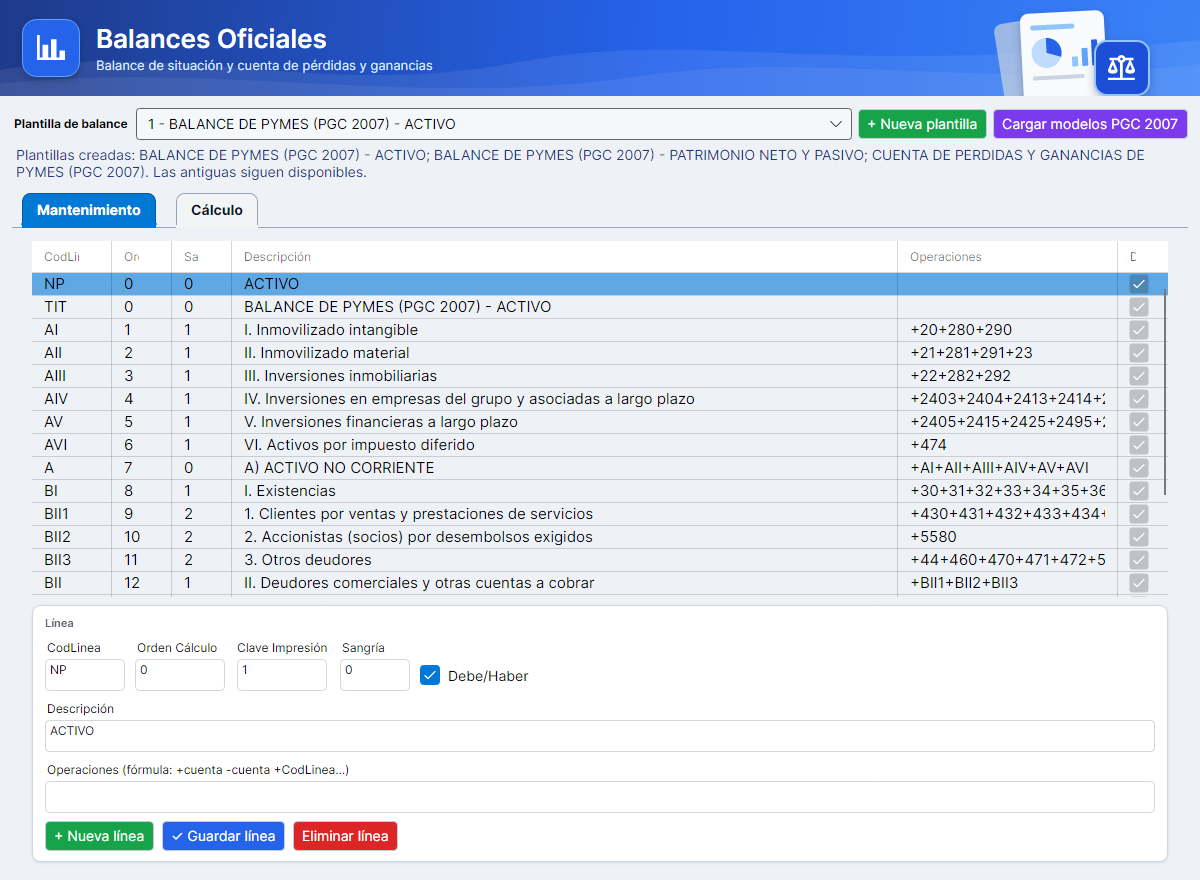
| Campo | Qué es |
|---|---|
| CodLinea | Un código corto de la línea, para poder sumarla desde otra. |
| Orden Cálculo | En qué orden se calcula. Un total tiene que ir después de lo que suma. |
| Clave Impresión | En qué orden sale en pantalla y en papel. |
| Sangría | Cuánto se mete a la derecha el texto. |
| Debe/Haber | Una casilla de la línea. El cálculo no la usa. |
| Descripción | El texto de la línea. |
| Operaciones | La fórmula. |
Cómo se escribe una fórmula
Sección titulada «Cómo se escribe una fórmula»Se suman y se restan términos con + y −. Cada término es una de estas dos cosas:
| Término | Qué suma | Ejemplo |
|---|---|---|
| El CodLinea de otra línea | El resultado de esa línea | +AII+AIII |
| Un principio de cuenta | El saldo (Debe menos Haber) de las subcuentas que empiezan por él | +21+281 |
| Un principio con D o H | Solo las subcuentas de ese principio con saldo deudor (D) o acreedor (H), mirando una a una | +551D |
En el activo las cuentas van con +: el saldo deudor suma, y una amortización acumulada como la 281, que tiene el saldo acreedor, ya resta sola. En el pasivo, el patrimonio y la cuenta de resultados van con −, porque así salen en positivo lo acreedor y los ingresos.
+ Nueva plantilla crea una vacía y + Nueva línea, ✓ Guardar línea y Eliminar línea van trabajando línea a línea.
Preguntas frecuentes
Sección titulada «Preguntas frecuentes»¿Cómo saco el balance de situación? En Contabilidad → Balances, elige la plantilla de activo, ve a Cálculo, pon las fechas del ejercicio y pulsa Calcular. Repite con la de patrimonio neto y pasivo: los dos totales tienen que coincidir.
¿Cómo saco la cuenta de pérdidas y ganancias? En la misma ventana, con la plantilla CUENTA DE PERDIDAS Y GANANCIAS DE PYMES (PGC 2007) y las fechas que quieras.
El activo y el pasivo no me coinciden. Lo primero, saca Descuadres de Asientos. Si no hay ninguno, lo normal es una subcuenta con un número que ninguna línea recoge: compara con sumas y saldos.
El balance sale a cero. Comprueba que hayas cargado los modelos y que las fechas tengan movimientos. Y mira el Tipo de los asientos de ese periodo: los de tipo R y C no cuentan, así que un asiento normal con una de esas letras queda fuera.
¿Puedo sacar el balance de una sola sección? No, a propósito: un balance oficial es de la empresa entera, así que no hay filtro de sección.
¿Qué es la columna Ejercicio anterior? El mismo periodo un año antes, en todas las líneas. Si el año anterior no tiene asiento de apertura, recogerá solo lo movido en él.
¿Puedo exportar el balance? Sí: pulsa Imprimir y, desde el visor, PDF o CSV.
Sobre este capítulo. Los totales que se citan salen de una empresa de prueba con datos inventados, calculados antes y después de cerrar el ejercicio. Las plantillas son un punto de partida: la responsabilidad del balance que se presenta es de la empresa y su gestoría.