Rentabilidad de un documento (F5)
Para qué sirve
Sección titulada «Para qué sirve»Pulsa F5 en cualquier documento —presupuesto, pedido, albarán o factura, tanto de cliente como de proveedor— y se abre la ventana de Rentabilidad: cuánto se gana con ese documento y qué porcentaje de margen deja.
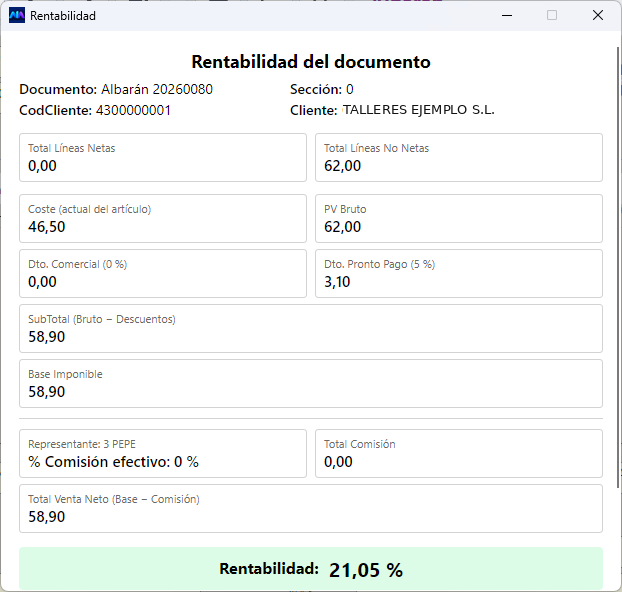
No toca nada. Es un cálculo de solo lectura sobre lo que hay en pantalla en ese momento, incluidos los cambios que todavía no hayas guardado. Se puede abrir mientras se monta un presupuesto para ver cómo queda el margen antes de mandarlo.
Qué significa cada línea
Sección titulada «Qué significa cada línea»| Línea | Qué es |
|---|---|
| Total Líneas Netas | Suma del bruto de las líneas marcadas como netas. |
| Total Líneas No Netas | Suma del bruto de las demás. |
| Coste (actual del artículo) | Lo que cuesta la mercancía. Ojo con esta, ver más abajo. |
| PV Bruto | La suma de las dos primeras: el precio de venta antes de descuentos. |
| Dto. Comercial | El descuento comercial de cabecera, con su porcentaje y su importe. |
| Dto. Pronto Pago | Lo mismo con el descuento por pronto pago. |
| SubTotal | Bruto menos los dos descuentos. |
| Base Imponible | Coincide con el subtotal. |
| Representante y % Comisión efectivo | Quién cobra comisión y qué porcentaje supone. |
| Total Comisión | La suma de las comisiones de todas las líneas. |
| Total Venta Neto | Base imponible menos comisión: lo que queda de verdad. |
| Rentabilidad | El margen, en porcentaje. |
La fórmula del porcentaje es esta:
Rentabilidad = (Total Venta Neto − Coste) ÷ Total Venta Neto × 100
Es decir, margen sobre la venta, no sobre el coste. Un artículo que se compra a 50 y se vende a 100 da un 50 %, no un 100 %.
Tres cosas que hay que saber
Sección titulada «Tres cosas que hay que saber»El coste es el de hoy, no el de entonces
Sección titulada «El coste es el de hoy, no el de entonces»El coste sale de la ficha del artículo en este momento, no del que tenía cuando se hizo el documento. Si el proveedor te subió el precio el mes pasado, un albarán de hace medio año enseñará hoy una rentabilidad peor de la que tuvo en realidad.
Para el documento que estás haciendo ahora, el dato es exacto. Para mirar atrás, tómalo como orientación.
El ”% Comisión” no está guardado en ningún sitio
Sección titulada «El ”% Comisión” no está guardado en ningún sitio»No es el porcentaje del representante: es una cuenta hacia atrás, el total de comisión dividido entre la base. Se enseña solo para que se vea la proporción. Si las líneas llevan comisiones distintas, ese porcentaje es la media que sale, no una regla.
Los descuentos de cabecera no afectan a las líneas netas
Sección titulada «Los descuentos de cabecera no afectan a las líneas netas»El descuento comercial y el de pronto pago se aplican solo sobre las líneas no netas. Una línea neta es, por definición, una que ya no admite el descuento global: un porte, o un producto de tercero que se revende tal cual.
Por eso, si el documento tiene líneas netas, el descuento que ves aplicado es menor que el porcentaje por el total: está bien calculado.
Preguntas frecuentes
Sección titulada «Preguntas frecuentes»¿Por qué la rentabilidad sale rarísima o en negativo? Casi siempre es que los artículos no tienen coste en su ficha, o lo tienen a cero. Sin coste, el margen sale del 100 %; con un coste mal puesto, sale cualquier cosa.
¿Incluye el IVA? No. Todo el cálculo va sobre la base, sin IVA. Es lo correcto: el IVA no es ni ingreso ni gasto.
¿Y el IRPF? Tampoco entra. La retención no es un coste de la venta, es un pago a cuenta.
¿Hay rentabilidad de producción, con materias primas y mano de obra? No. La ventana cubre la rentabilidad comercial; la de producción no está implementada.