
La factura rectificativa
Cuándo toca una rectificativa
Sección titulada «Cuándo toca una rectificativa»Una factura emitida no se borra ni se modifica. Si algo está mal, se corrige con otra factura: la rectificativa, que lleva los importes en negativo y se resta de la original.
Es lo que toca cuando lo que está mal es la factura: el cliente devuelve mercancía, el precio era otro, la operación se anula, o hay que dejar de reclamar ese dinero.
No confundirla con lo de VERI*FACTU
Si la factura está bien y lo que salió mal fue el registro que se mandó a la AEAT, eso no es una rectificativa: es subsanar el registro. Y si hay que anular el registro pero la factura sigue cobrándose, es anular el registro. Los dos están en el capítulo de VERI*FACTU.
La regla corta: el papel que tiene el cliente está mal → rectificativa. El papel está bien y el registro mal → subsanación.
Qué ha pasado y qué toca hacer
Sección titulada «Qué ha pasado y qué toca hacer»| Lo que ha pasado | Qué se hace |
|---|---|
| El cliente devuelve mercancía, entera o en parte | Rectificativa, parcial o total |
| El precio o las unidades estaban mal | Rectificativa parcial por la diferencia |
| La operación se cae entera | Rectificativa total |
| El NIF o el nombre fiscal del cliente están mal | Rectificativa. Cambiar la ficha del cliente no arregla una factura ya emitida |
| La factura está a nombre de otro cliente | Rectificativa total, y factura nueva al bueno. Está contado abajo |
| El cliente pide factura de un ticket que ya se llevó | Eso no es una rectificativa: es el canje, con Facturar a nombre del cliente. Ver la F3 |
| La factura está bien y lo que falló fue el registro | Subsanar el registro, en VERI*FACTU |
Cómo llegar
Sección titulada «Cómo llegar»Abre la factura y pulsa el botón naranja Rectificar de la cabecera. Con el ratón encima se despliega y pone entero Rectificar factura.
También se llega desde la ficha del cliente: pestaña Documentos, grupo Facturas, marca la factura y pulsa Rectificar factura.
Los dos modos
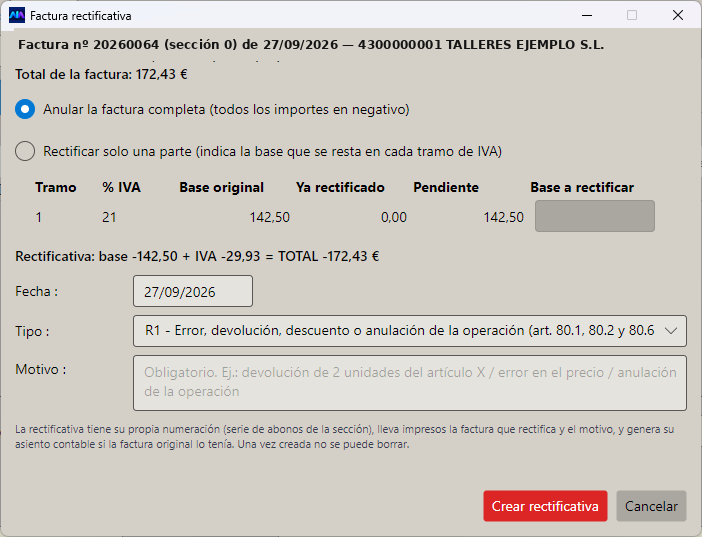
Sección titulada «Los dos modos»Anular la factura completa
Sección titulada «Anular la factura completa»Deja la factura a cero: cada importe se copia con el signo cambiado, sin recalcular nada. Es lo que se usa cuando la operación entera se cae.
Solo está disponible si la factura no tiene ninguna rectificación anterior. Si ya se rectificó algo, el programa desactiva esta opción y lo explica en la propia línea.
Rectificar solo una parte
Sección titulada «Rectificar solo una parte»Para devoluciones parciales, un descuento posterior o un error en unas líneas. Se indica, tramo de IVA a tramo de IVA, cuánta base se resta, siempre en positivo: es “cuánto quito”.
La tabla enseña, por cada tramo:
| Columna | Qué es |
|---|---|
| Tramo | El número de tramo de IVA de la factura. |
| % IVA | Su tipo. |
| Base original | La base que llevaba la factura. |
| Ya rectificado | Lo que se rectificó en rectificativas anteriores de esta misma factura. |
| Pendiente | Lo que queda por rectificar: original menos lo ya rectificado. |
| Base a rectificar | Lo que quitas ahora. Es el único campo que se escribe. |
No se puede rectificar más de lo pendiente. El IVA y el recargo se calculan solos con el tipo de ese tramo, y la retención de IRPF con el porcentaje de la factura original.
Justo debajo, el programa enseña el resultado antes de crear nada: Rectificativa: base −28,00 + IVA −5,88 = TOTAL −33,88 €. Si el número no es el que esperas, no sigas.
Los tres datos obligatorios
Sección titulada «Los tres datos obligatorios»Fecha. La del día, y no se puede cambiar: sale en gris. Una rectificativa es una factura de cliente y lleva la fecha del día en que se emite, como todas (ver la fecha no se elige).
Tipo. La clave que verá la AEAT:
| Clave | Cuándo |
|---|---|
| R1 | Error, devolución, descuento o anulación de la operación (art. 80.1, 80.2 y 80.6 de la Ley del IVA). Es el caso normal. |
| R2 | Cliente en concurso de acreedores (art. 80.3). |
| R3 | Crédito incobrable (art. 80.4). |
| R4 | Resto de casos. |
Si tienes dudas entre R1 y R4, R1 cubre casi todo lo del día a día. R2 y R3 son situaciones concretas y las suele indicar la gestoría.
Motivo. Obligatorio, hasta 200 caracteres, y sale impreso en la factura, así que escríbelo para que lo entienda el cliente: devolución de 2 unidades del artículo X, error en el precio, anulación de la operación. Si lo dejas en blanco, el programa no deja continuar: Escribe el motivo de la rectificación: es obligatorio y sale impreso en la factura.
El género: la casilla que decides tú
Sección titulada «El género: la casilla que decides tú»Debajo de los tramos de IVA hay una casilla que conviene entender antes de tocarla:
☐ El género ha vuelto al almacén: devolver el stock del albarán
Nace apagada, y es a propósito. La mayoría de las rectificativas se hacen porque el NIF estaba mal, o la dirección, o el tipo de IVA, o un descuento, o porque la factura iba a otro cliente. En todos esos casos la mercancía sigue en casa del cliente, tan entregada como el primer día. Lo que está mal es el papel, no el almacén.
Si el programa devolviera el stock por su cuenta, el albarán diría «entregadas 100 unidades» y el almacén diría que nunca salieron. Y un descuadre de inventario no se ve al día siguiente: se ve meses después, contando. Por eso lo marca una persona y no el programa.
Cuándo marcarla
Sección titulada «Cuándo marcarla»Solo cuando el género ha vuelto físicamente. Una devolución de verdad: el cliente trae la mercancía y entra otra vez en tu almacén.
Si lo que ha pasado es que la factura estaba mal escrita, déjala sin marcar. El propio programa te lo recuerda debajo:
Si la mercancía sigue en casa del cliente (error en el NIF, en el IVA, un descuento, otro cliente), deja esto sin marcar: el stock no debe volver.
Esa línea va cambiando: si marcas la casilla, pasa a decirte exactamente qué va a devolver. Léela antes de aceptar.
Solo en la anulación completa
Sección titulada «Solo en la anulación completa»En el modo parcial la casilla se apaga y se desmarca sola, y te explica por qué: si estás rectificando 142,50 € de base, no hay forma de saber cuántas unidades han vuelto. Podrían ser tres artículos o ninguno, y el programa no se lo va a inventar.
Para una devolución parcial, lo que toca es registrar la entrada del género por su camino, no deducirla de un importe.
Qué hace exactamente
Sección titulada «Qué hace exactamente»Devuelve al almacén el género de las líneas del albarán o los albaranes que facturó esa factura, y te dice cuáles: «Se ha devuelto al almacén el género de 4 línea(s) del albarán/es nº 1201, 1202.»
Va dentro de la misma operación que la rectificativa: o se hacen las dos cosas o no se hace ninguna. Y queda anotado en la Vitácora, porque un movimiento de almacén que no se puede rastrear no sirve de nada.
Los tres casos en que no devuelve nada
Sección titulada «Los tres casos en que no devuelve nada»Y en los tres te lo dice, en vez de quedarse callado después de que hayas contestado que sí:
| Caso | Por qué |
|---|---|
| Factura directa, sin albarán detrás | No hubo salida de almacén, así que no hay nada que deshacer |
| El albarán está compartido con una factura sustitutiva (un ticket canjeado) | Ese albarán se ve desde dos facturas. Devolver el género aquí lo contaría dos veces, así que no lo toca y te manda a hacerlo desde el albarán |
| La rectificativa es parcial | No se sabe cuántas unidades han vuelto |
Qué pasa al pulsar “Crear rectificativa”
Sección titulada «Qué pasa al pulsar “Crear rectificativa”»Se crea una factura nueva, en negativo, y con ella:
- Su propio número, de la serie de abonos de la sección. No reutiliza el de la original.
- Su número oficial, en la serie R:
00-R2026-000001. Las rectificativas van numeradas aparte de las facturas normales. - Su recibo en Cartera, en negativo, que compensa el de la factura original. Por eso la rectificativa sí deja de reclamarle el dinero al cliente.
- Su asiento contable, si la factura original tenía asiento.
- Su registro en VERI*FACTU, con la clave R que hayas elegido, y marcado como rectificación por diferencias: se resta de la original en lugar de sustituirla.
- En el impreso salen la factura que rectifica y el motivo.
- El género vuelve al almacén, solo si marcaste la casilla. Si no la marcaste, el almacén no se toca.
Y no tienes que ir a comprobar nada de eso: el programa te lo cuenta todo de una vez al terminar.
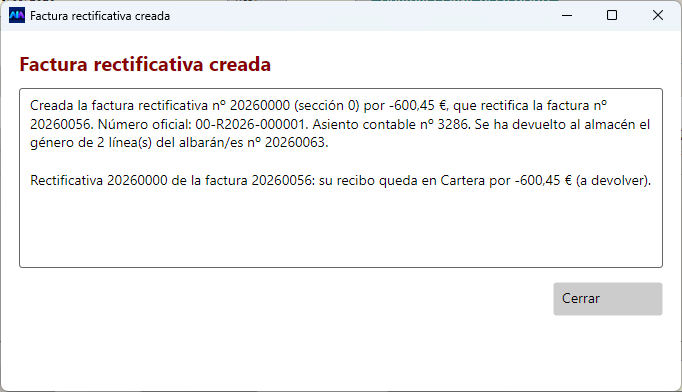
Merece la pena leerlo entero, porque es el único momento en que ves los cinco efectos juntos. En el ejemplo: la rectificativa 20260000 rectifica la 20260056 por −600,45 €, con número oficial 00-R2026-000001, asiento 3286, el género de 2 líneas del albarán 20260063 devuelto al almacén, y el recibo en Cartera por −600,45 € (a devolver).
Ese (a devolver) del final no es un detalle menor: si la factura original ya estaba cobrada, ahí tienes el importe que le debes al cliente.
La factura original no se toca. Sigue existiendo con sus importes; lo que cambia es que ahora tiene al lado su rectificativa, y que su impreso lo dice.
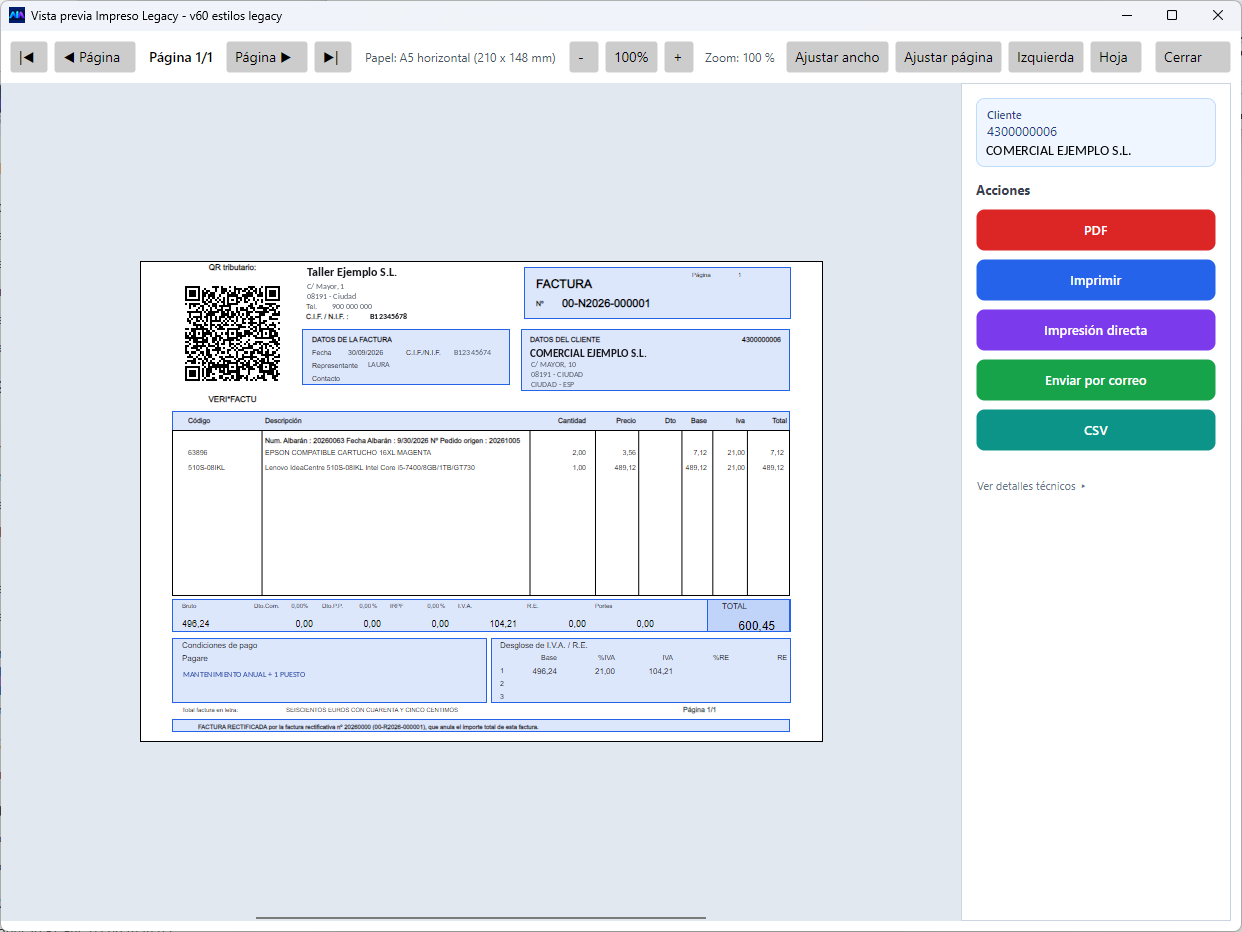
Fíjate en la línea del pie: «FACTURA RECTIFICADA por la factura rectificativa nº 20260000 (00-R2026-000001), que anula el importe total de esta factura.» Sale impresa sola, así que quien tenga ese papel delante —tú, tu cliente o un inspector— sabe sin preguntar que esa factura ya no vale y cuál la dejó sin efecto.
Y hay una cosa que no tiene vuelta atrás: una vez creada, la rectificativa no se puede borrar.
El caso más típico: la factura está a nombre de otro cliente
Sección titulada «El caso más típico: la factura está a nombre de otro cliente»Pasa en todas las empresas, y es el que más dudas genera, así que va entero.
Primero, mira qué documento tienes delante
Sección titulada «Primero, mira qué documento tienes delante»Si es un ticket del T.P.V., no toques la rectificativa: lo que quieres es el botón morado A cliente (con el ratón encima pone Facturar a nombre del cliente), que emite la factura a quien corresponda y deja el ticket marcado como SUSTITUIDA. Está contado en la factura sustitutiva.
Si es una factura normal, ese botón no te sirve: el canje solo funciona con tickets, y el programa no te dejará hacerlo con una factura completa. Entonces sí, toca rectificativa.
Los pasos
Sección titulada «Los pasos»- Abre la factura equivocada y pulsa Rectificar factura.
- Modo Anular la factura completa.
- Clave R1.
- Motivo: algo como factura emitida por error a destinatario equivocado. Recuerda que sale impreso, así que escríbelo para que lo entienda quien lo lea.
- Haz la factura nueva al cliente correcto, por el camino de siempre.
No hay que unir las dos facturas, ni hace falta
Sección titulada «No hay que unir las dos facturas, ni hace falta»La rectificativa y la factura original quedan enlazadas solas: el programa graba la relación y en el impreso sale de qué factura viene.
La factura nueva, en cambio, no queda relacionada con nada, y está bien que sea así. Fiscalmente no hay ninguna relación entre ellas: una es una factura a un cliente que quedó anulada, y la otra es una factura a otro cliente distinto. No hay ningún vínculo que declarar, y por eso no encontrarás ningún botón para atarlas.
El género, en este caso, casi nunca ha vuelto
Sección titulada «El género, en este caso, casi nunca ha vuelto»Es el error de papel por excelencia: la mercancía salió y fue a donde tenía que ir; lo que se eligió mal fue el cliente del documento.
Así que deja sin marcar la casilla del stock. Si la marcas, el almacén se creerá que esas unidades han vuelto y tendrás un descuadre que nadie va a encontrar hasta el inventario.
La excepción es la de siempre: si la mercancía se le mandó de verdad a quien no tocaba y ha vuelto, entonces sí, márcala.
Hay que enviársela al cliente
Sección titulada «Hay que enviársela al cliente»Sí, y conviene tener claro qué se manda, porque los nombres se parecen mucho:
- La factura rectificada es la original, la que estaba mal.
- La factura rectificativa es la nueva, la de los importes en negativo.
Lo que se envía al cliente es la rectificativa. Es una factura como cualquier otra, con su número y su QR, y tiene la misma obligación de llegar al destinatario que tuvo la original.
Lo que no se hace: no se manda una versión «corregida» de la original, no se pide la original de vuelta, y no se le dice al cliente que rompa la que tiene. La original sigue existiendo y él tiene que conservarla; lo que la deja sin efecto es la rectificativa que le mandas ahora.
Tu cliente la necesita, además, para lo suyo: si ya se había deducido ese IVA, la rectificativa es el papel con el que lo deshace. Sin ella, su contabilidad y la tuya dejan de cuadrar, y la AEAT tiene las dos.
Cómo se manda. Abre la rectificativa y usa Imprimir, como con cualquier factura: puedes sacarla por pantalla, guardarla en PDF, imprimirla, o enviarla por correo directamente desde el programa. Si tu cliente trabaja con factura electrónica, ten en cuenta que el fichero Facturae del programa no sabe marcar una factura como rectificativa: mándasela por estas otras vías.
Cuándo. En cuanto detectes el error. Es una factura, así que le corresponden los mismos plazos de expedición y de envío que a las demás; si te pilla a caballo entre dos trimestres o el caso es raro, pregunta a tu gestoría antes de emitirla, porque la fecha será la del día en que la hagas.
Preguntas frecuentes
Sección titulada «Preguntas frecuentes»¿Puedo rectificar una rectificativa? Lo que se rectifica siempre es la factura original. Si te pasaste rectificando, se hace otra rectificativa de la misma factura por la diferencia.
¿Por qué no me deja anular la factura completa? Porque ya tiene alguna rectificación previa. Usa el modo parcial con lo que quede pendiente.
Ya he anulado el registro en VERI*FACTU, ¿hace falta también la rectificativa? Depende de qué querías. Anular el registro solo le dice a la AEAT que esa factura no vale, pero el recibo sigue pendiente de cobro y el asiento sigue en contabilidad. Si lo que quieres es que el cliente no deba ese dinero, hace falta la rectificativa.
¿Y si la factura tiene retención de IRPF? La rectificativa la calcula con el mismo porcentaje que llevaba la original.
Me he equivocado de cliente, ¿puedo usar «Facturar a nombre del cliente»? Solo si es un ticket. Con una factura normal el programa no lo permite: el canje existe para convertir un ticket en factura, no para cambiarle el destinatario a una factura ya emitida.
¿Tengo que enviarle la rectificativa al cliente? Sí. Es una factura como las demás y él la necesita para deshacer el IVA que se hubiera deducido.
¿La rectificativa me devuelve el stock? Solo si marcas la casilla El género ha vuelto al almacén, y solo en la anulación completa. De fábrica viene apagada: lo normal es que la mercancía siga en casa del cliente y el almacén no tenga que tocarse.
He marcado la casilla y no ha devuelto nada. Será uno de los tres casos: la factura no venía de ningún albarán, el albarán está compartido con una factura sustitutiva, o la rectificativa era parcial. El programa te dice cuál.
¿La rectificativa lleva QR? Sí, como cualquier factura de venta, con su propio número oficial.