Todos los casos, uno a uno
Este capítulo es de consulta, no de lectura seguida. Busca tu caso, mira qué hace el programa y qué te toca hacer a ti.
Si lo que quieres es empezar, el orden es Poner VERI*FACTU en marcha y luego el día a día. Esto de aquí es lo que se mira cuando pasa algo raro.
Busca tu caso
Sección titulada «Busca tu caso»| Lo que te pasa | Dónde mirar |
|---|---|
| No sé si estoy obligado | ¿Estoy obligado? |
| Mi cliente está en Canarias, Ceuta o Melilla | Según dónde esté tu cliente |
| Mi cliente es de otro país | Según dónde esté tu cliente |
| Quiero hacer un ticket | Los tipos de factura |
| El programa no me deja emitir | Lo que se comprueba antes de emitir |
| La AEAT me ha rechazado una factura | Corregir, anular o rectificar |
| Me he equivocado en una factura ya emitida | Corregir, anular o rectificar |
| Sale un aviso de cadena | Cuando algo va mal con la cadena |
| Me he quedado sin internet | Situaciones del día a día |
¿Estoy obligado, y desde cuándo?
Sección titulada «¿Estoy obligado, y desde cuándo?»Las fechas, tras el aplazamiento del RDL 15/2025:
| Quién | Desde |
|---|---|
| Quien tributa por el Impuesto sobre Sociedades | 1 de enero de 2027 |
| El resto, autónomos incluidos | 1 de julio de 2027 |
La AEAT lo resume como la regla de los cuatro NO. Estás obligado a usar un sistema de facturación si:
- No facturas exclusivamente a mano.
- No estás en el SII.
- No tienes el domicilio fiscal en el País Vasco o Navarra, donde rige TicketBAI.
- No tienes una resolución de exoneración.
Qué hace el programa. En la pestaña VERI*FACTU se elige el tipo de contribuyente, Sociedad o Resto, y de ahí sale tu fecha. Llegada esa fecha, el programa deja de dejarte facturar sin VERI*FACTU, sin puerta trasera: la norma exige que el programa no permita incumplir. Si dejas el tipo en blanco se aplica la fecha más tardía, para no bloquear a nadie antes de tiempo, y avisa en rojo desde el 1 de enero de 2027.
Según dónde esté tu cliente
Sección titulada «Según dónde esté tu cliente»Esto es lo que más dudas genera, porque el mismo importe se declara de forma distinta según quién compre.
| Cliente | Cómo sale en el registro | Qué lleva la factura |
|---|---|---|
| España peninsular y Baleares | S1, sujeta y no exenta | IVA normal |
| Canarias, Ceuta y Melilla | E2, exenta del art. 21, clave de régimen 02 | Sin IVA |
| Otro país de la UE | E5 la parte de bienes, N2 la de servicios | Sin IVA |
| Fuera de la UE | E2, exportación, clave 02 | Sin IVA |
| Inversión del sujeto pasivo | S2, con cuota cero | Sin IVA, con la mención |
Canarias, Ceuta y Melilla
Sección titulada «Canarias, Ceuta y Melilla»La frase que lo resume: son España a efectos de país y están fuera de España a efectos de IVA.
Consecuencias prácticas, que son las que despistan:
- Tu cliente canario lleva NIF español, no identificación de extranjero. No es «un extranjero» para el programa: lo único que cambia es la exención.
- La venta va exenta por el artículo 21, igual que una exportación, y la parte que sean servicios sale como
N2. - No es una operación intracomunitaria. Va al modelo 347 si pasa de 3.005,06 €, y no al 349. Por eso tiene casilla propia en la ficha y no se reutiliza la de extracomunitario: marcarlo así lo sacaría del 347.
- Por el T.P.V. no se le puede vender. Una operación exenta necesita factura completa, así que el programa lo rechaza con su motivo.
Las casillas fiscales se excluyen entre sí
Sección titulada «Las casillas fiscales se excluyen entre sí»En la ficha del cliente, las cuatro casillas —comunitario, extracomunitario, inversión del sujeto pasivo y territorio sin IVA— no se pueden marcar a la vez. No es cosmético: el desglose las mira en orden y la primera gana, así que «comunitario» más «Canarias» produciría una entrega intracomunitaria a Tenerife, que la AEAT rechaza.
El país manda sobre las casillas
Sección titulada «El país manda sobre las casillas»Un cliente con país ES se identifica siempre con su NIF español aunque tenga marcado «comunitario». Uno con país FR, DE o MA va con identificación de extranjero, tenga o no la casilla. Solo cuando el país está en blanco deciden las casillas.
Los tipos de factura
Sección titulada «Los tipos de factura»| Tipo | Qué es | En MIA erp 360 |
|---|---|---|
| F1 | Factura completa, con destinatario | Lo normal |
| F2 | Factura simplificada: el ticket | La emite el T.P.V., con serie propia |
| F3 | Factura que sustituye a tickets ya declarados | Todavía no |
| R1–R5 | Rectificativas | La factura rectificativa |
El ticket (F2) y sus límites
Sección titulada «El ticket (F2) y sus límites»El tope no son 3.000 € siempre. El artículo 4 del RD 1619/2012 pone 400 € como norma general y 3.000 € solo para una lista cerrada de actividades: comercio al por menor, hostelería y restauración, transporte de personas, peluquerías, aparcamientos, tintorerías y alguna más. El tope se configura por empresa, con 400 € de fábrica.
Y hay casos en los que no vale un ticket aunque el importe sea pequeño:
- Entregas intracomunitarias
- Exportaciones
- Inversión del sujeto pasivo
- Ventas a Canarias, Ceuta y Melilla
- Cuando el destinatario es empresario o profesional y pide factura completa
Un ticket sin NIF se registra sin bloque de destinatario. Un ticket con NIF —la simplificada cualificada de los artículos 7.2 y 7.3— sí lo lleva, y entonces hace falta también el nombre. Lo que convierte a alguien en destinatario es el NIF, no el nombre: un «CLIENTES VARIOS TPV» sin NIF no es un destinatario.
Lo que se comprueba antes de emitir
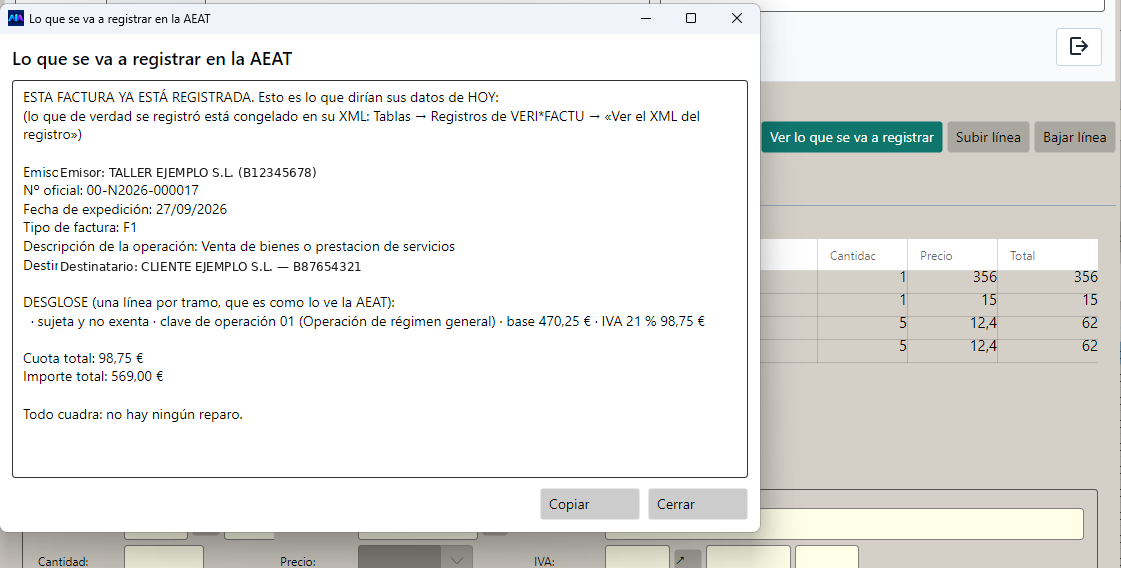
Sección titulada «Lo que se comprueba antes de emitir»El programa valida la factura antes de asignarle número, a propósito: si algo no cuadra, no se gasta un número y no queda un hueco que justificar. Si no pasa, no se emite.
Del emisor: que la empresa tenga nombre fiscal, que no pase de 120 caracteres, y que su NIF sea válido.
Del tipo y la fecha: tipo de factura admitido, fecha no posterior a hoy y no anterior al 28 de octubre de 2024, y que el número no lleve los caracteres prohibidos " ' < > =.
Del destinatario: nombre fiscal presente y de menos de 120 caracteres; NIF válido si es español; identificación fiscal si es extranjero, de menos de 20 caracteres; país coherente con las casillas; y el NIF-IVA de un cliente comunitario contrastado contra la estructura de su país, los 27, con Grecia como EL y el Brexit contemplado.
Del desglose: entre 1 y 12 tramos; tipo de IVA de la lista vigente, con sus ventanas temporales del 5 %, el 2 % y el 7,5 %; cuota igual a base por tipo con dos céntimos de tolerancia; cuota cero donde tiene que ser cero (inversión del sujeto pasivo, no sujetas y exentas); causa de exención entre E1 y E6; y el recargo de equivalencia emparejado con su tipo de IVA —21 va con 5,2 o 1,75; 10 con 1,4; 5 con 0,5 o 0,62— y solo en tramos sujetos.
De los totales: que el importe total sea la suma de bases, cuotas y recargos, con dos céntimos de tolerancia. Más estricto que la AEAT, que admite diez euros.
De las rectificativas: que digan a qué factura rectifican, y que la rectificada no sea posterior.
Qué contesta la AEAT
Sección titulada «Qué contesta la AEAT»| Respuesta | Qué significa | Qué hace el programa |
|---|---|---|
| Aceptado | Registrado. Asunto cerrado. | Nada más |
| Aceptado con errores | Registrado, pero con reparos | Tampoco reenvía. Conviene leer qué dice |
| Rechazado | No está en sus libros | No se reintenta solo: hace falta una decisión tuya |
| Sin respuesta | Todavía no ha salido | Reintenta a 1, 5, 15, 60 y 240 minutos |
Las seis operaciones de alta
Sección titulada «Las seis operaciones de alta»Esto es lo que casi nadie explica, y es lo que hay detrás de que una corrección salga bien o la rechacen. La AEAT admite seis formas de dar de alta un registro, y cada una exige que el registro exista o no exista en sus libros.
| Operación | Cuándo se usa | ¿El registro está ya en la AEAT? |
|---|---|---|
| Alta | La primera vez | No debe estar |
| Alta por rechazo | El alta anterior fue rechazada | No está |
| Alta de subsanación | Corregir un registro admitido | Sí está |
| Alta por rechazo de subsanación | Se rechazó tu corrección | Sí está |
| Alta de subsanación sin registro previo | Vienes de un sistema anterior | No está |
| Alta por rechazo de subsanación sin registro previo | Igual, tras un rechazo | No está |
La buena noticia: tú no eliges. El programa mira todos los registros que hay de esa factura y decide la operación que toca. Elegir mal significa que la AEAT exija que el registro exista cuando no existe, o al revés, y rechace la corrección.
Corregir, anular o rectificar: cuál toca
Sección titulada «Corregir, anular o rectificar: cuál toca»| Tu situación | Lo que toca |
|---|---|
| La AEAT rechazó el registro y el dato estaba mal | Corregir el dato y volver a mandarlo. El programa usa el alta por rechazo |
| La AEAT aceptó el registro pero lleva un dato mal | Subsanar: se genera un registro nuevo que sustituye al anterior |
| La factura está mal de verdad (importe, líneas, cliente) | Rectificativa. Es lo único que corrige el documento, el asiento y el recibo |
| La operación no debió existir nunca | Anular el registro. El documento, su recibo y su asiento se quedan igual |
| El tipo de factura está equivocado | No se puede subsanar: se hereda del registro original. Hay que anular y volver a emitir |
| El NIF del destinatario está mal en una factura emitida | Rectificativa. Cambiar la ficha del cliente no arregla la factura |
Y una diferencia que conviene tener clara: anular el registro no deshace la venta. Deja constancia ante la AEAT de que ese registro no vale, pero tu factura, su recibo y su asiento siguen donde estaban. Si lo que quieres es deshacer la operación, lo que toca es una rectificativa.
Las facturas cuya anulación tiene registrada la AEAT salen impresas con ANULADA en diagonal, en cualquier papel y por cualquiera de las cinco salidas: pantalla, PDF, impresora, impresión directa y correo.
Cuando algo va mal con la cadena
Sección titulada «Cuando algo va mal con la cadena»Cada factura se encadena con la huella de la anterior. Esa cadena es una por NIF y entorno, y todas las secciones de una empresa comparten la misma. Cuando se rompe, hay cuatro síntomas:
| Aviso | Qué ha pasado | Qué hacer |
|---|---|---|
| La cadena ha retrocedido | Se ha restaurado una copia de seguridad encima de registros que la AEAT ya tiene | Lo más grave. Parar y resolverlo antes de seguir facturando |
| Hay un hueco | Una factura atascada mientras otras posteriores ya han entrado | Resolver la atascada antes de seguir |
| Otra cadena | Dos sitios facturando a la vez con la misma empresa | Cotejar con la AEAT y decidir cuál vale |
| Facturas con otro NIF emisor | Se cambió el NIF de la empresa después de facturar | Apartarlas: nadie las va a poder enviar |
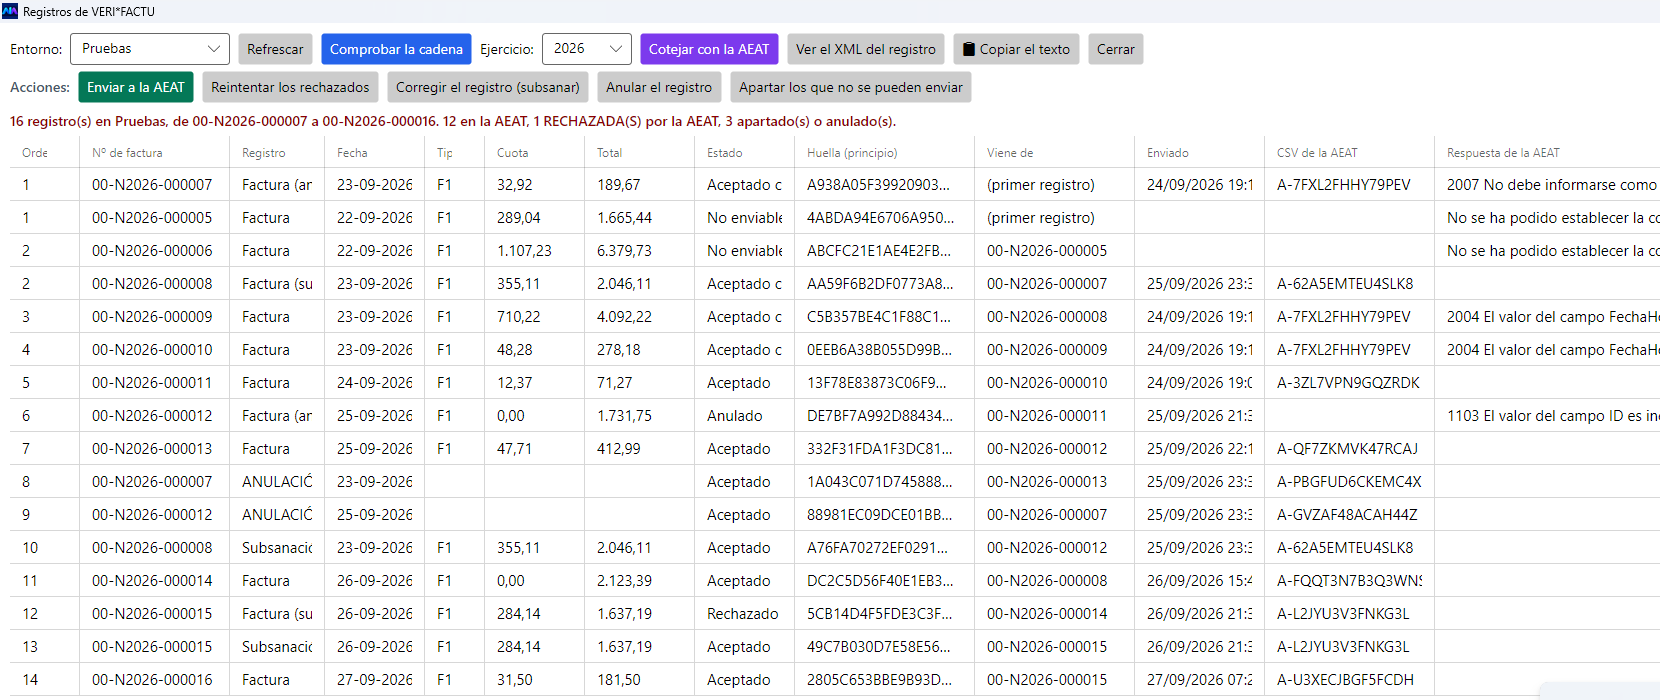
La herramienta para esto es Cotejar con la AEAT, en la ventana de registros. Pregunta a la Agencia qué tiene ella de ese ejercicio —doce consultas, una por mes, que es lo que admite el servicio— y compara factura a factura y huella a huella. Distingue lo que es una pérdida de lo que es otra cadena. Solo lee: no cambia nada.
Situaciones del día a día
Sección titulada «Situaciones del día a día»Me he quedado sin internet. Factura con normalidad. La facturación nunca se interrumpe por falta de conexión, ni siquiera en VERI*FACTU: el registro se genera en local, el cliente se lleva su factura y el envío queda pendiente en una cola que sobrevive a cerrar el programa y a un apagón. Cuando vuelve la línea sale todo, marcado como incidencia. Impedirte facturar sería el incumplimiento al revés.
Este ordenador no puede enviar. Para enviar hacen falta dos cosas: permiso en la carpeta donde está el certificado, y la contraseña dada de alta en ese puesto. A quien le falte una de las dos factura igual; sus registros saldrán desde otro puesto.
Tengo varias empresas. Cada una con su NIF, su configuración y su propia cadena. Dos empresas no comparten cadena jamás.
Quiero cambiar el NIF de la empresa. No, si ya has facturado. Cada NIF tiene su cadena, y cambiarlo deja las facturas antiguas sin poder enviarse.
Facturo desde varios puestos. No hay problema: la cadena es de la empresa, no del ordenador. Lo que no se puede es llevar la base de datos a mano de un equipo a otro y facturar en los dos.
Lo que el programa no puede saber
Sección titulada «Lo que el programa no puede saber»Dos cosas solo las sabe la sede electrónica, y por eso pueden llegar como rechazo aunque aquí estuviera todo bien:
- Si un NIF español existe en el censo. Es el error 1239. El programa comprueba que la letra sea correcta, pero no puede saber si esa persona está dada de alta.
- Si un NIF-IVA está en VIES. Comprueba que la estructura sea la del país, no que esté registrado.
En los dos casos, el camino es corregir el dato y volver a mandarlo con un alta por rechazo.
Lo que todavía no cubre
Sección titulada «Lo que todavía no cubre»Para que nadie se lleve una sorpresa:
- Emitir con IGIC o IPSI. Tener clientes en Canarias, Ceuta y Melilla sí está resuelto; ser una empresa de allí y facturar con IGIC, no.
- La factura sustitutiva (F3), la que se emite cuando alguien pide factura de un ticket ya entregado.
- La autofactura y la factura emitida por un tercero o por el destinatario.
- Macrodato, la marca de las facturas de 100 millones de euros o más.
Preguntas frecuentes
Sección titulada «Preguntas frecuentes»¿Puedo borrar una factura emitida? No. El programa no lo permite en ningún modo. Se corrige con una rectificativa.
¿Las facturas exentas también se registran? Sí. Que una actividad no lleve IVA no la deja fuera de VERI*FACTU: va con su causa de exención y cuota cero.
¿El IRPF va en el registro? No. Las retenciones no forman parte del registro de facturación. Una factura de 1.000 € más 21 % de IVA menos 15 % de IRPF se registra con importe total 1.210 €, no 1.060 €. El QR lleva ese mismo importe. Es correcto, aunque sorprenda.
¿Y las facturas de proveedor? VERI*FACTU regula la emisión, no la recepción. Las facturas que recibes no generan ningún registro.
¿Quién manda el certificado, yo o mi gestoría? Puede ser cualquiera de los dos. La AEAT admite el envío por un tercero con su propio certificado, mediante representación o colaboración social.