
Modelos 303 y 390 de IVA: casillas paso a paso
El modelo 303 es la declaración del IVA de cada trimestre o mes: lo que has cobrado de IVA menos lo que has pagado. El modelo 390 es su resumen anual. El programa calcula cada casilla con su número oficial para que la teclees en la sede electrónica. No genera el fichero de importación.
Dónde está
Sección titulada «Dónde está»Impresos → Modelos Hacienda. Antes del primer cálculo, en la pestaña Cabecera y series:
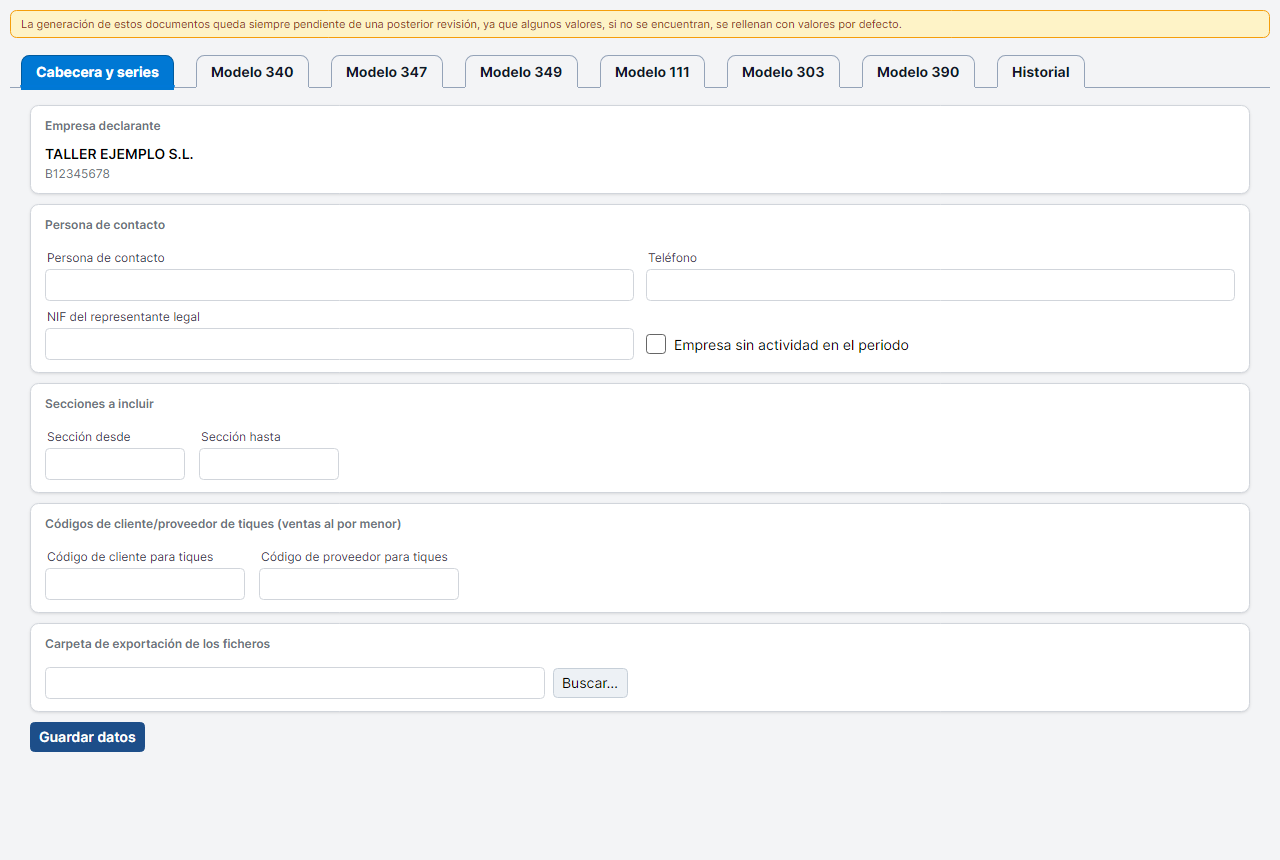
- Secciones a incluir: Sección desde y Sección hasta. Vacías, entran todas. Déjalas vacías salvo que sepas lo que haces: el IVA se declara por empresa.
- Carpeta de exportación de los ficheros: donde caerá el resumen. Si no la pones, Exportar resumen te lo recuerda.
- Pulsa Guardar datos.
El modelo 303, paso a paso
Sección titulada «El modelo 303, paso a paso»- Ve a la pestaña Modelo 303.
- Ejercicio: el año. Sale el actual.
- Periodo: un mes o un trimestre. Sale el trimestre en curso.
- Pulsa Calcular.
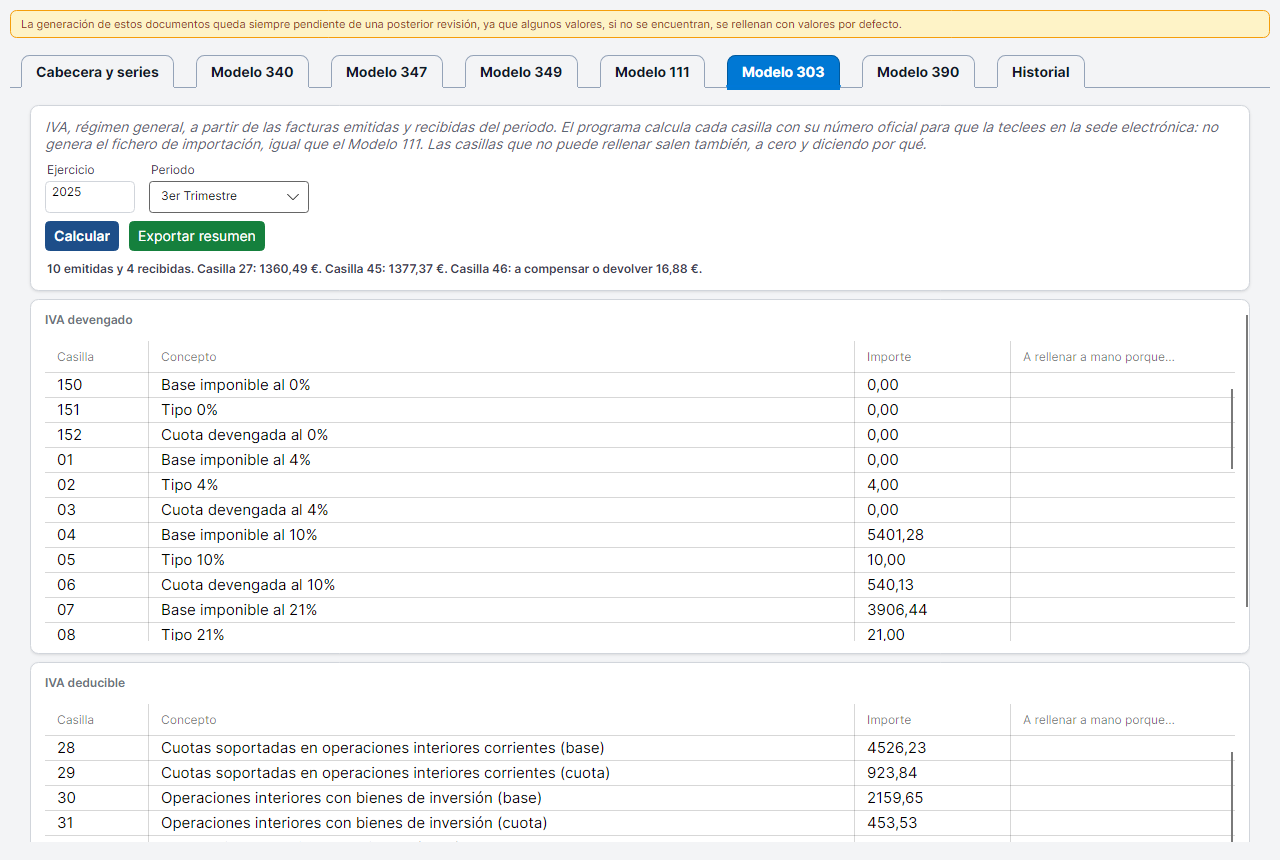
Arriba, una línea resume el resultado: «10 emitidas y 4 recibidas. Casilla 27: 1360,49 €. Casilla 45: 1377,37 €. Casilla 46: a compensar o devolver 16,88 €.»
Debajo, tres tablas con Casilla, Concepto, Importe y A rellenar a mano porque…, seguidas de las Incidencias.
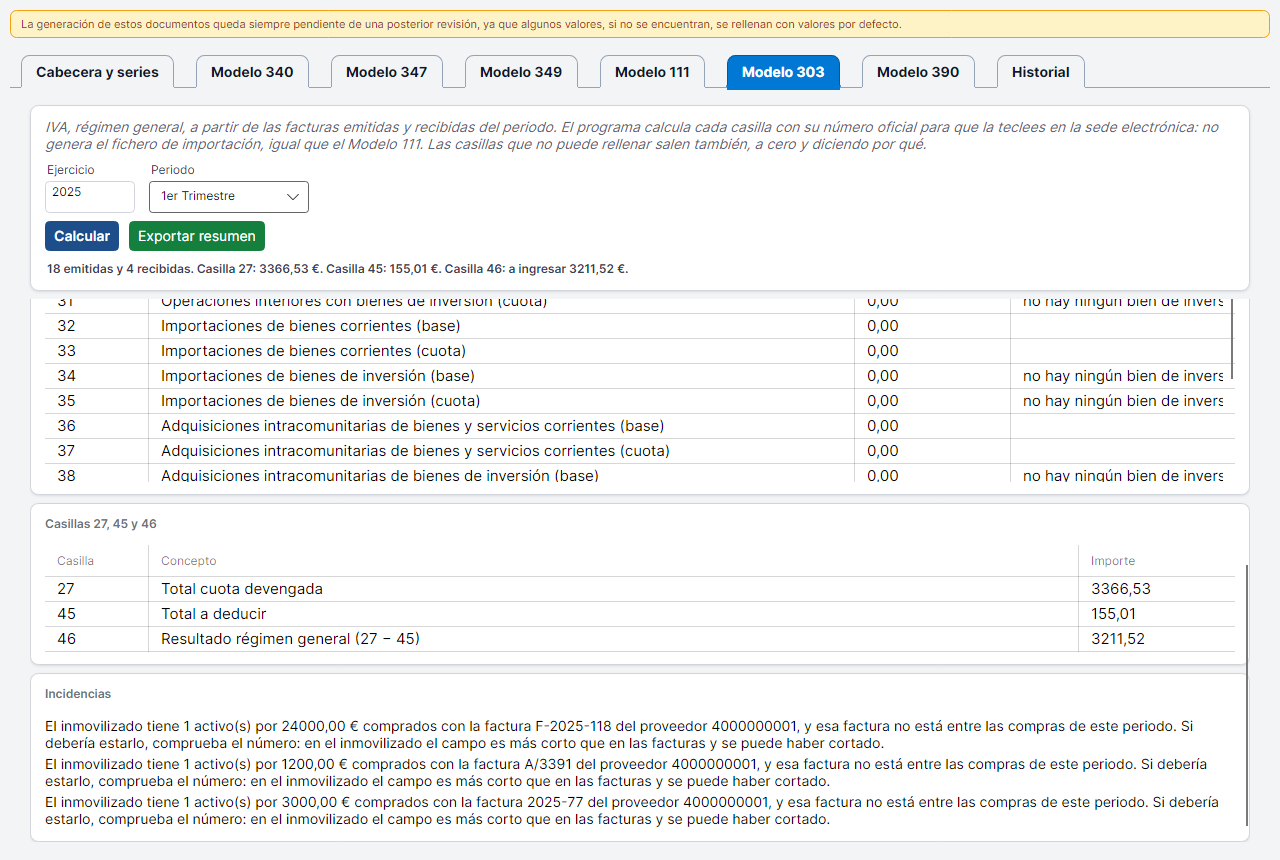
- Lee las incidencias.
- Copia cada casilla en la sede electrónica de la AEAT.
- Si quieres guardarlo, Exportar resumen crea un texto
Modelo303_2025_3T.txten la carpeta de exportación.
Los tres totales
Sección titulada «Los tres totales»| Casilla | Qué es |
|---|---|
| 27 | Total cuota devengada: el IVA que has cobrado, más el que te autorrepercutes. |
| 45 | Total a deducir: el IVA que has pagado y puedes deducir. |
| 46 | Resultado: 27 − 45. Positivo, a ingresar. Negativo, a compensar o devolver. |
De dónde sale cada casilla
Sección titulada «De dónde sale cada casilla»IVA devengado
Sección titulada «IVA devengado»| Casillas | Qué es | De dónde sale |
|---|---|---|
| 150, 151, 152 | Base, tipo y cuota al 0 % | Facturas emitidas |
| 01, 02, 03 | Base, tipo y cuota al 4 % | Facturas emitidas |
| 04, 05, 06 | Base, tipo y cuota al 10 % | Facturas emitidas |
| 07, 08, 09 | Base, tipo y cuota al 21 % | Facturas emitidas |
| 168, 169, 170 | Recargo de equivalencia al 0,5 % | Facturas emitidas |
| 19, 20, 21 | Recargo al 1,4 % | Facturas emitidas |
| 156, 157, 158 | Recargo al 1,75 % | Facturas emitidas |
| 22, 23, 24 | Recargo al 5,2 % | Facturas emitidas |
| 10, 11 | Adquisiciones intracomunitarias | Facturas recibidas marcadas intracomunitarias |
| 12, 13 | Otras operaciones con inversión del sujeto pasivo | Facturas recibidas con inversión del sujeto pasivo |
| 14, 15 | Modificación de bases y cuotas | Rectificativas emitidas, y el devengo de las recibidas intracomunitarias o con inversión |
| 25, 26 | Modificación del recargo | Rectificativas emitidas con recargo |
Las 10, 11, 12 y 13 salen de las compras, aunque estén en la mitad del devengado: en esas operaciones el IVA lo devenga quien compra. La misma factura aparece luego en el deducible, y por eso quedan neutras en la 46. Ver El IVA en los asientos.
IVA deducible
Sección titulada «IVA deducible»| Casillas | Qué es | De dónde sale |
|---|---|---|
| 28, 29 | Interiores corrientes | Facturas recibidas, también con inversión del sujeto pasivo |
| 30, 31 | Interiores, bienes de inversión | Facturas recibidas cruzadas con el inmovilizado |
| 32, 33 | Importaciones corrientes | Facturas recibidas extracomunitarias |
| 34, 35 | Importaciones, bienes de inversión | Las anteriores cruzadas con el inmovilizado |
| 36, 37 | Intracomunitarias corrientes | Facturas recibidas intracomunitarias |
| 38, 39 | Intracomunitarias, bienes de inversión | Las anteriores cruzadas con el inmovilizado |
| 40, 41 | Rectificación de deducciones | Rectificativas recibidas |
En cada pareja, la primera es la base y la segunda la cuota. Solo las cuotas suman en la 45.
Las casillas que hay que rellenar a mano
Sección titulada «Las casillas que hay que rellenar a mano»Salen a cero, con el motivo en la columna A rellenar a mano porque…:
| Casilla | Motivo |
|---|---|
| 42 | Compensaciones del régimen agrario: fuera de lo que hace el programa. |
| 43 | Regularización de bienes de inversión comprados en años anteriores. |
| 44 | Regularización por prorrata: fuera de lo que hace el programa. |
| 30, 31, 34, 35, 38 y 39 | Solo cuando ningún bien dado de alta apunta a una factura de ese periodo. |
Los bienes de inversión
Sección titulada «Los bienes de inversión»La factura no tiene una marca de «bien de inversión». El programa cruza las compras del periodo con las fichas de inmovilizado, por proveedor y número de factura:
- Si coinciden, esa parte va a las casillas de bienes de inversión y se resta de las corrientes.
- Si el bien vale menos que la factura, la base del bien va a inversión y el resto a corriente, y la cuota se reparte en la misma proporción. Se avisa.
- Si vale más, se toma la factura entera y se avisa. Si el importe se parece a la base más el IVA, te dice que probablemente diste de alta el bien con el IVA dentro.
Se ha comprobado: una factura de 2.159,65 € pasada a inmovilizado salió en la 30 con 2.159,65 y en la 31 con 453,53, y dejó de estar en la 28 y la 29.
El IVA no deducible
Sección titulada «El IVA no deducible»Las facturas recibidas marcadas como IVA no deducible no entran en el deducible, y el resultado avisa con cuántas son. Su devengo de la 10 a la 13 sí cuenta.
Las rectificativas
Sección titulada «Las rectificativas»Las facturas rectificativas no van en la casilla de su tipo:
- Emitidas: a la 14 y 15, con su signo; su recargo a la 25 y 26.
- Recibidas: a la 40 y 41, vengan de donde vengan.
- Recibidas intracomunitarias o con inversión: además deshacen el devengo en la 14 y 15.
Otros avisos
Sección titulada «Otros avisos»| Aviso | Qué hacer |
|---|---|
| Casilla 150 con importe | Una operación exenta no es lo mismo que al 0 %. Las facturas guardan el tipo, no esa diferencia: revísalo. |
| Intracomunitaria sin cuota | Si el proveedor factura sin IVA y no hay autorrepercusión, las casillas 11 y 37 salen a cero. La 46 está bien, pero el impreso espera el importe. Ver cómo se configura. |
| Tipos que NO tienen casilla | Un tipo sin fila en el régimen general, como un 5 %, sale en una tabla aparte y no se suma a la 27. Decide con tu gestoría dónde va. |
El modelo 390: el resumen anual
Sección titulada «El modelo 390: el resumen anual»- Ve a la pestaña Modelo 390.
- Ejercicio: sale el año anterior, porque se presenta en enero.
- Pulsa Calcular.
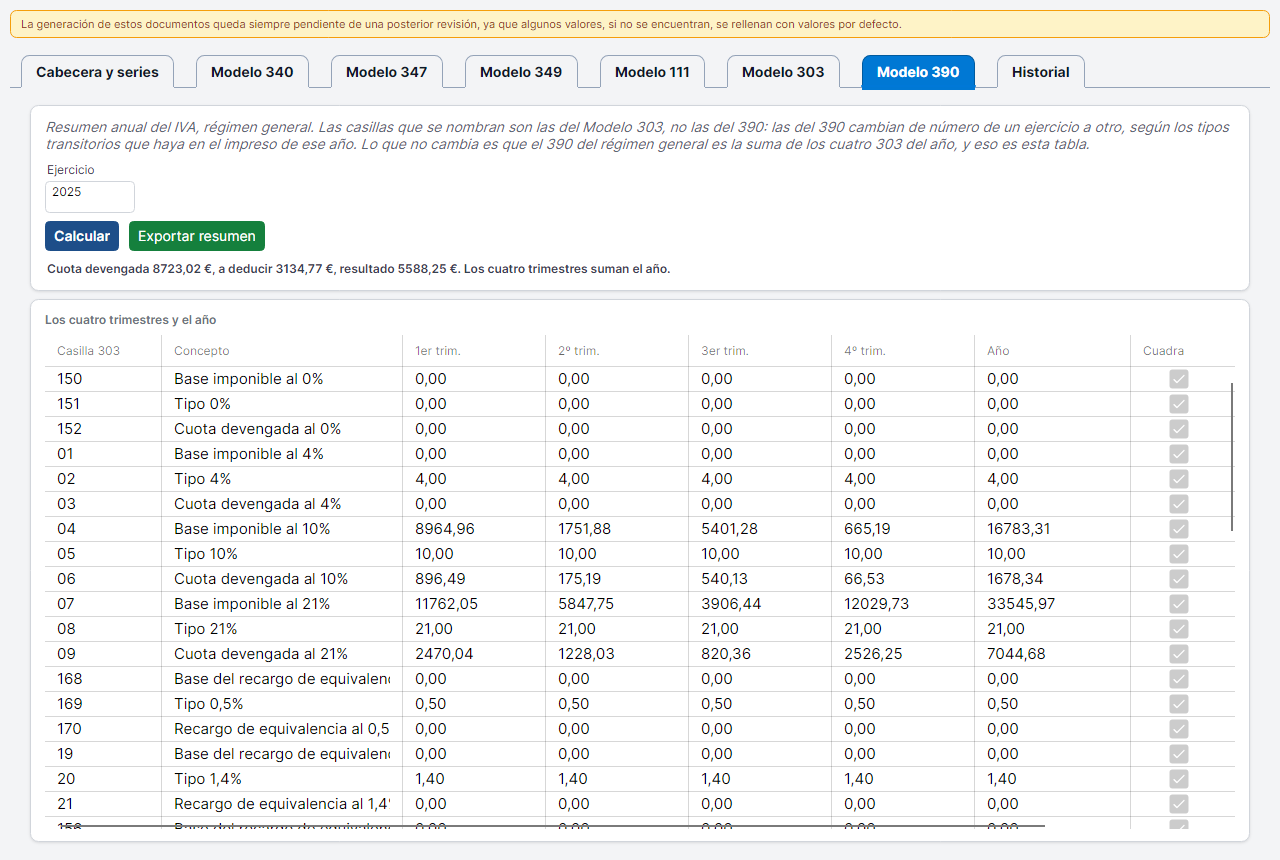
La columna Cuadra
Sección titulada «La columna Cuadra»El año se calcula volviendo a leer las facturas de todo el año, y se compara con la suma de los cuatro trimestres. Si los dos dan lo mismo, la casilla sale marcada y el resumen dice «Los cuatro trimestres suman el año». Si no, hay facturas con fecha fuera de los trimestres, y lo avisa. En la prueba con datos inventados, las líneas cuadraron todas y el año dio 8.723,02 € de cuota devengada.
Exportar resumen crea Modelo390_2025.txt en la carpeta de exportación, y las incidencias de cada trimestre suben al resumen con su etiqueta.
Comprobar con otro informe
Sección titulada «Comprobar con otro informe»Listados → Contabilidad → Dirección → IVA por trimestre saca por trimestre y tipo la base y la cuota repercutida y soportada. Es una forma rápida de comparar: en la empresa de prueba, el tercer trimestre de 2025 daba las mismas cuotas que el 303.
Preguntas frecuentes
Sección titulada «Preguntas frecuentes»¿Genera el fichero del 303 para subirlo a Hacienda? No. Calcula las casillas para teclearlas en la sede. El formato del fichero cambia de un año a otro y un error no se ve hasta que la sede lo rechaza.
¿Por qué mi 303 no coincide con la contabilidad? Porque sale de las facturas, no de los asientos. Si has metido IVA con un asiento a mano, el 303 no lo ve. Una diferencia así se busca en el extracto de la 472 y la 477.
¿Tengo que presentar el 390? Lo decide tu gestoría según el caso. El programa solo calcula los importes.
¿Se guardan los 303 presentados? No. El programa recalcula cada vez con las facturas de ahora. La pestaña Historial recoge los ficheros generados de otros modelos. Si quieres guardar lo presentado, usa Exportar resumen.
He rectificado una factura de hace dos trimestres. La rectificativa entra en el trimestre de su fecha, en las casillas 14 y 15.
¿Calcula con los tipos de este año o con los míos? Con los de cada factura. Si aparece uno sin casilla, lo aparta y lo dice, en lugar de meterlo en el más parecido.
Sobre este capítulo. El 303 del primer trimestre se ha comparado contra la suma directa de las cuotas de las facturas de ese trimestre en una empresa de prueba con datos inventados, y dio lo mismo. Los resultados hay que revisarlos antes de presentar: la declaración la firma la empresa.